
鶴見マンションギャラリーでは住宅ローン・団体信用生命保険の審査申込することが可能です。
※団体信用生命保険は所定の審査がございます。
ずっと賃貸暮らしでいいかな、と思っているあなた。
賃貸と持ち家の違いをご存知ですか?
後悔する前に違いを確認しておきましょう。
住居費比較
賃貸
家賃の支払いは一生続く
持ち家
住宅ローン完済後は
支払いなし
設備比較
賃貸
分譲よりも
グレードが劣る傾向
持ち家
最新の設備仕様
自由度比較
賃貸
基本変更はできない
持ち家
リフォームも
クロス変更も可能
備え比較
賃貸
何があっても
毎月の家賃は必要
持ち家
団信で万が一の際、
住宅ローンが0円に
いつ、どんな物件を買うのが正解?
新築マンションの買い時を解説!
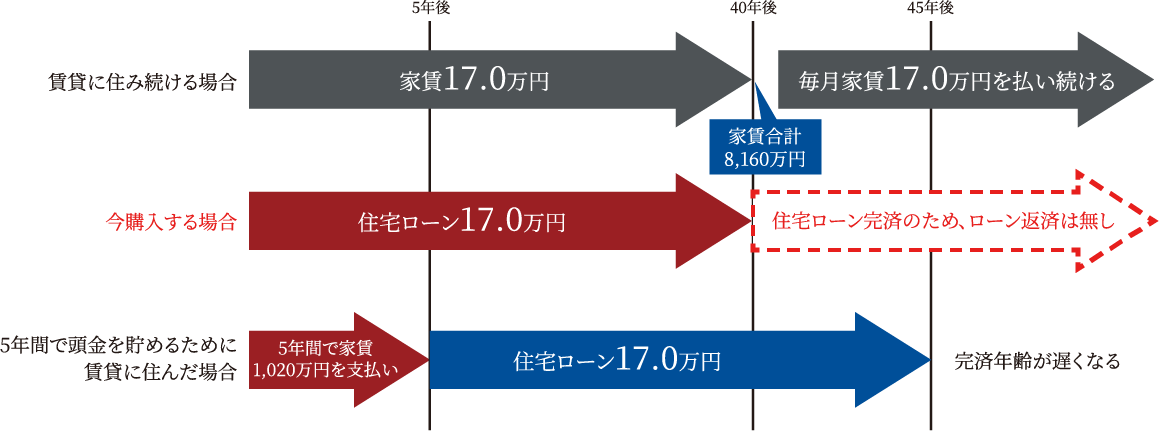
持ち家は住宅ローン完済後は資産になります。一方で賃貸は一生家賃が発生します。
早期に住宅ローン借入れをスタートすればするほど完済が早くなり、ムダな家賃を払うことがなくなり、
結果として人生における住居費の総額を抑えられる可能性が高まります。
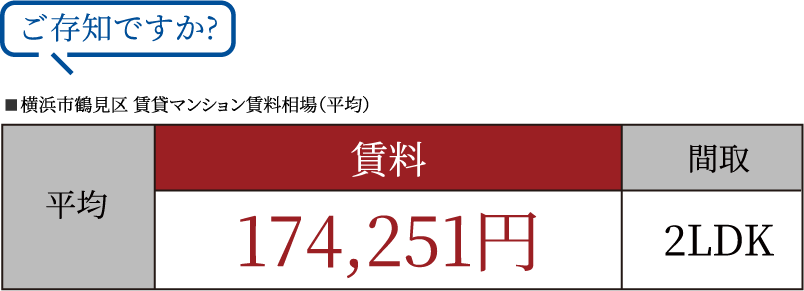
※賃料に管理費・共益費等を加算しています。※抽出条件:調査期間:2025年6月~2026年5月、エリア: 神奈川県横浜市、物件種別:マンション、住戸間取:2LDK、面積帯:40㎡~70㎡、築:1~10年以内※マーキュリー調べ
左右にスクロールできます
※[提携住宅ローン]借入額/ 7,100 万円、頭金/ 0 円、ボーナス払い/ 0 円、返済期間/ 40 年、月々返済/ 176,854円、金利/ 0.92%(令和 8年 7月時点)※借入には条件がございます。 ※賃貸の場合の更新費等、分譲の場合の管理費、修繕費、積立金等は別途発生致します。あくまで一般的な比較のため条件などにより異なります。
賃貸
持ち家(本物件)
賃貸
最低限の設備・仕様が多く、
賃貸だと導入できない設備も。
設備
・
仕様
持ち家(本物件)
毎日の家事や暮らしを快適にする
最新の設備・仕様が標準装備。
賃貸
断熱性能が不十分な物件も多く、
季節ごとの温度変化を受けやすい。
断熱
・
快適性
持ち家(本物件)
「ZEH-M Oriented」基準の断熱性。
夏は涼しく冬は暖かい、年中快適。
賃貸
法的基準をクリアしている、
災害時の安心感には不安も。
耐久
・
安全性
持ち家(本物件)
建築基準法の1.25倍の強さを誇る、
「耐震等級2」の確かな安心構造。
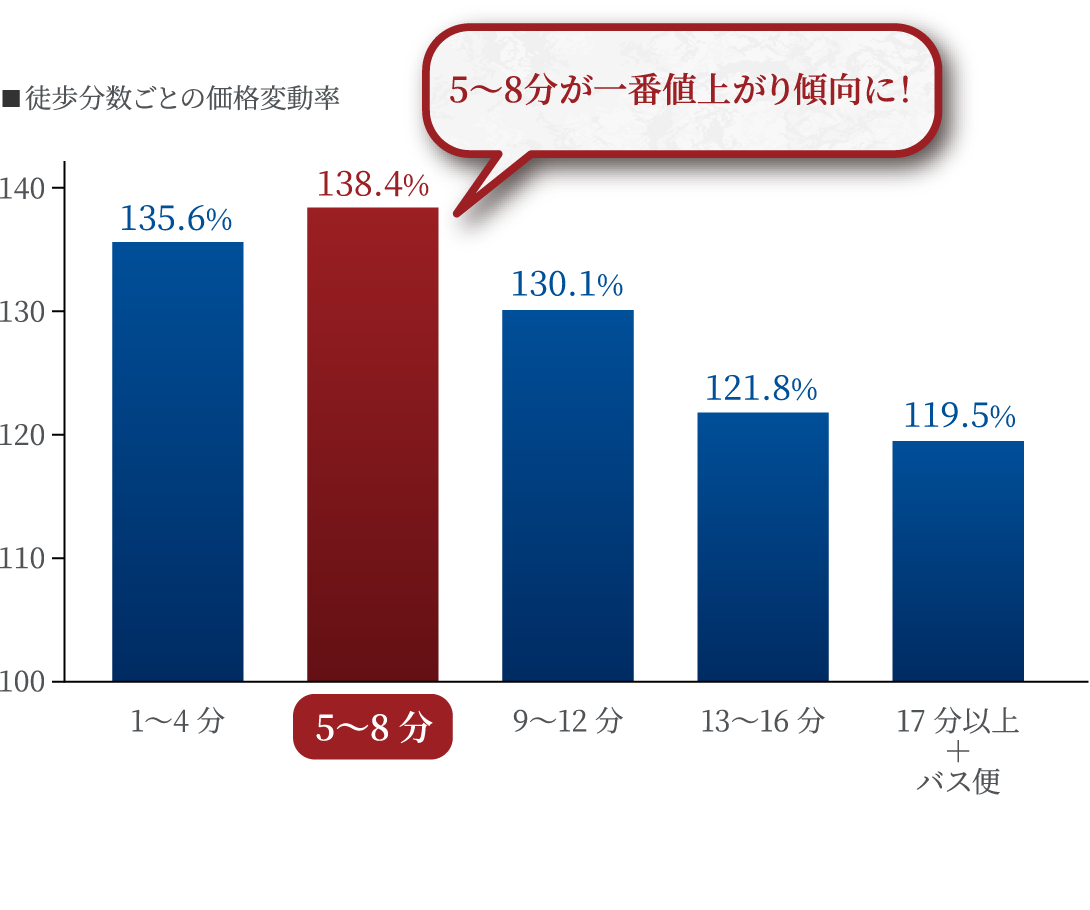
せっかく持ち家を選ぶなら、将来的な資産性や売却時のメリットも事前に考慮しておきたいポイントです。
昨今の市場では、駅近立地の中でも駅徒歩5〜8分圏のリセールバリューが全体の1位に。
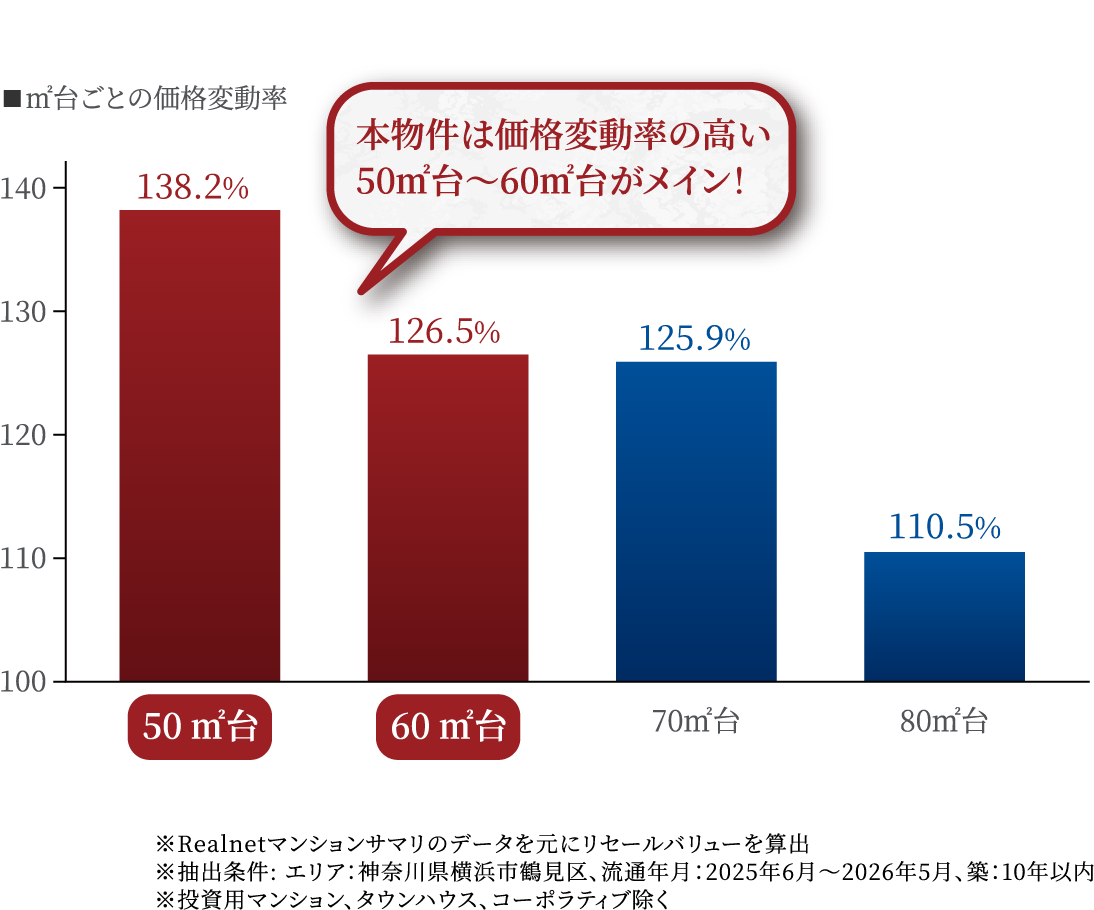
また、面積帯については、多様な世代・家族構成に対応できる50〜60㎡台の人気が高まっています。
実家に引っ越すので
売却したい
実家を相続することになったので家を手放さなければならない時。
子供が独立したので
新天地を考えたい
夫婦ふたりには広すぎるので、憧れのリゾート地へ住み替えたい。
急に転勤が決まって
住み替えるリスクに
もしもの転勤による住み替え時も安心できるよう、高い資産価値を維持したい。
憧れの注文住宅の
頭金にしたい
戸建てへの住み替え時に、売却益の差額を頭金に使えることも。
投資用物件として
賃貸に出したい
「売れる」だけでなく「貸せる」も資産性の高い住まいのメリットです。
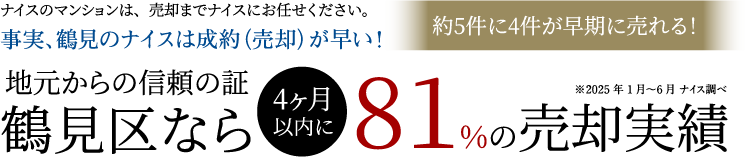
ノブレス横濱鶴見ロイヤルスクエアの
もしものご売却時も
鶴見をよく知るナイスに安心して
お任せください。
住宅ローン控除とは、住宅ローンの利用者を対象に金利負担の軽減を図るための制度です。
要件を満たす住宅を購入し、所定の条件を満たした住宅ローンでマイホームを購入した場合、
年末時点の住宅ローン残高の一定の割合に相当する金額が、住宅ローン控除額として所得税額・住民税額から控除されます。
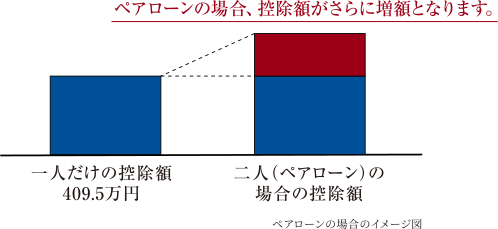
ペアローンとは、共働きの夫と妻がそれぞれ住宅ローン1本、夫婦で2本の住宅ローンを借り入れる方式です。
住宅ローン控除についてもそれぞれ受けられるため、控除額は単独の場合よりも大きくなります。
左右にスクロールできます
※1. 子育て世帯:『19歳未満の子を有する世帯』、または『夫婦のいずれかが40歳未満の世帯』
出典: 国土交通省ホームページ※条件により異なる場合があります。
2026年~2027年に入居の場合
新築マンションは13年間で
最大409.5万円 控除
電気代、ガス代が高い
設備が古くて
使い勝手が悪い
セキュリティが心配
地震の揺れが怖い
窓が小さく部屋が暗い
前に建物があって
部屋に光が入らない
断熱性が低く
夏暑く冬寒い
ハンズフリーで使える
ノンタッチキー(RACCESSキー)
バックやポケット内にRaccessキーを携帯し、エントランスリーダーに近づくことで、ハンズフリーでエントランスセキュリティを通過できます。
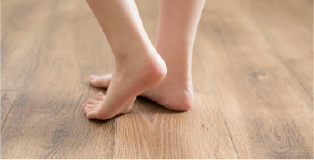
足元から優しく暖める
ガス温水式床暖房
リピング・ダイニングには、ホコリやチリを舞い上げにくく快適で衛生的な床暖房を設置。乾燥しにくく、穏やかな暖かさが魅力的です。
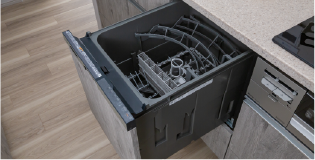
食器の後片付けが楽になる
ビルトイン食器洗い乾燥機
食器と専用洗剤を入れて、スタートボタンを押すだけで、洗い・すすぎ・乾燥まですべて自動で行います。
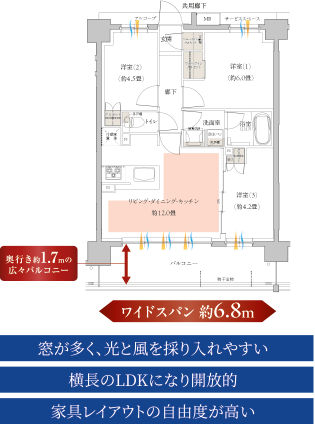
窓が大きく開放的な
ワイドスパン
開口部が広くなり、光溢れる部屋が実現。
同時にバルコニーもワイドになります。
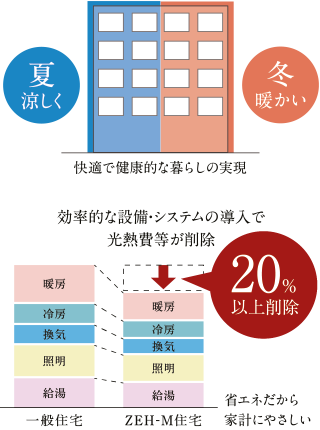
先進の省エネ断熱性能
ZEH-M Oriented
断熱性能の向上
夏は涼しく、冬は暖かい住宅
地震に強い
安心の耐震等級2※4
避難所と同じレベルの
耐震等級2【強耐震構造】を採用
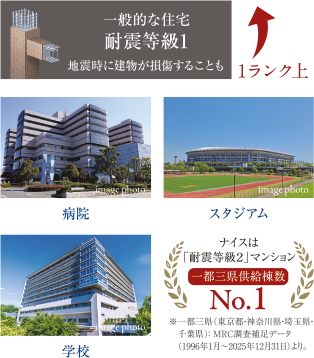

※4:品確法で定められた耐震等級2に該当した建築基準法の耐震強度1.25倍を満たした建築物のことです。
※5:令和6年度建設住宅性能評価書より新築共同住宅における耐震等級2の割合。
※設備等は設計変更等により変更となる場合がございます。家具・備品・オプション等は販売価格に含まれません。
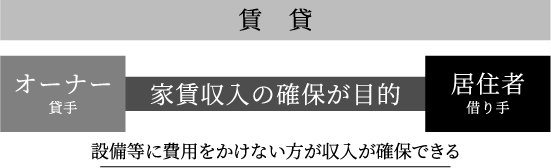
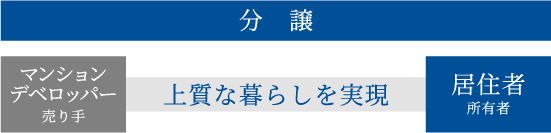
分譲マンションと賃貸マンションでは、設備のスペックが異なる場合が多いです。なぜなら賃貸マンションは、オーナーが家賃収入を確保することが主な目的となるため、建築コストを抑え、最低限の仕様設備となる場合があります。一方、分譲マンションはご購入者に選んでいただくことがスムーズな販売となるために、上質な暮らしを提供できるグレードの高い設備が導入されることが多いです。
万が一、病気や事故で働けなくなった場合でも、
団体信用生命保険に加入するため、住まいを無くす心配がありません。
住宅ローンを組むと、ほとんどの場合に加入するのが「団体信用生命保険」。これはローンの返済中に名義人が死亡、失明や言語機能を失うなど、高度障害状態になったとき、名義人に変わって生命保険会社が残りのローンを支払う というものです。また、がん特約やけがの特約があり、一人暮らしでも万が一の際、住宅ローンの支払いがカバーされ、経済的な不安を軽減できます。つまり、マンションを購入し団体信用生命保険に入ることで賢くおトクに普通の生命保険と同じ安心を手に入れることができます。
鶴見マンションギャラリーでは住宅ローン・団体信用生命保険の審査申込することが可能です。
※団体信用生命保険は所定の審査がございます。
憧れていたオープンビュー
窓が広くて光が溢れる
「ZEH-M Oriented」×「耐震等級2」
家族に合わせた、
全53邸の豊富なプラン
