ブログ
ZEH住宅は住宅ローンがお得?控除額や金利優遇のメリットを徹底解説
ZEH住宅は住宅ローンがお得?控除額や金利優遇のメリットを徹底解説
家を建てるなら、夏は涼しく冬は暖かい「ZEH住宅」にしたいと考える方も増えているのではないでしょうか。少ないエネルギーで快適に過ごせるこの家は、将来の備えとしても安心感を与えてくれる魅力があります。
その一方で、一般的な住宅よりも初期の建築費用が増えるため、月々の住宅ローン返済が重くならないかと不安に感じるかもしれません。しかし、ZEH水準を満たすことで利用できるローンの優遇措置や補助金を正しく理解していなければ、数百万円単位の恩恵を見落としてしまう可能性があります。
本記事では、デザイン性の高い外観や注文住宅のようなこだわりを分譲・建売でも実現する、ナイス株式会社仙台営業所が、ZEHの優遇制度をフル活用するための秘訣を解説します。
具体的には、以下のポイントから賢いローンの組み方を紐解いていきます。
・経済的メリット:ローン控除や金利優遇、光熱費削減の効果
・制度の基本:ZEHと長期優良住宅の違いや3つの要素
・補助金活用:国や自治体の制度をうまく併用するルール
・手続きの注意:審査に必要な証明書とスケジュール調整
無理のない返済計画で、快適なエコライフを始めるためのヒントを一緒に探っていきましょう。
ZEH住宅は住宅ローン控除や金利優遇でどれくらいお得になる?
ZEH(ネット・ゼロ・エネルギー・ハウス)をはじめとする高性能住宅は、一般的な住宅に比べて太陽光パネルや高断熱材などの初期費用が高くなりがちです。「高額で手が届かないのではないか」と不安に感じる方もいるかもしれません。
しかし、国が普及を推進していることもあり、ZEH住宅には税制面や金利面で手厚い優遇措置が用意されています。初期費用の負担を大きく上回る経済的メリットが得られるケースも少なくありません。
それぞれの優遇制度を賢く活用することで、トータルコストをどう抑えられるのか、具体的なポイントを見ていきましょう。各制度の詳しい仕組みや注意点については記事の後半で解説しますので、まずは「最終的にどちらがお得になるのか」という具体的な収支シミュレーションから検証してみましょう。
建築費用の増加分と優遇メリットを比較!実際の収支シミュレーション
一般的な住宅をZEH仕様にグレードアップする場合、太陽光発電システムや高効率設備の導入により、およそ200万〜300万円程度の初期費用が追加でかかると言われています。一見すると大きな出費ですが、以下のような長期的なリターンを考慮する必要があります。
<税金・ローンの優遇効果>
住宅ローン控除の限度額拡大と金利優遇プランの活用で、トータル約150万〜200万円程度の負担軽減が見込めます。
<光熱費の削減効果>
高断熱と太陽光発電の恩恵により、月々の光熱費が1万円安くなったと仮定すると、35年間で約420万円の節約になります。
<補助金の活用>
タイミングや条件が合えば、国や自治体からのZEH関連補助金(数十万〜100万円以上)を受け取れる可能性があります。
これらを合算すると、長期的には初期費用の増加分を十分に回収でき、トータルの支出ではZEH住宅のほうが数百万円単位でお得になるケースが多いのです。「建てる時の費用」だけでなく、「住み始めてからのランニングコスト」も含めて、住宅会社やファイナンシャルプランナーと具体的な収支シミュレーションを行ってみることをおすすめします。
そもそもZEH(ネット・ゼロ・エネルギー・ハウス)とは?どんな家?
ZEH(ゼッチ)とは、断熱性能を大幅に高め、高効率な設備で省エネに努めつつ、太陽光発電などでエネルギーを創り出すことで、1年間の消費エネルギー収支を実質ゼロ以下にする住まいのことです。
ここでは、ZEHを実現するための具体的な3つの要素や、混同しやすい「長期優良住宅」といった他の基準との違いについて詳しく解説します。
ZEHの仕組みを支える3つの要素(高断熱・省エネ・創エネ)
ZEH(ゼッチ)とは「Net Zero Energy House」の略称で、家庭で消費するエネルギーよりも、創り出すエネルギーのほうが多い、あるいはその差がゼロになる住まいのことを指します。この快適で環境に優しい住まいを実現するためには、以下の3つの要素が欠かせません。
<高断熱>
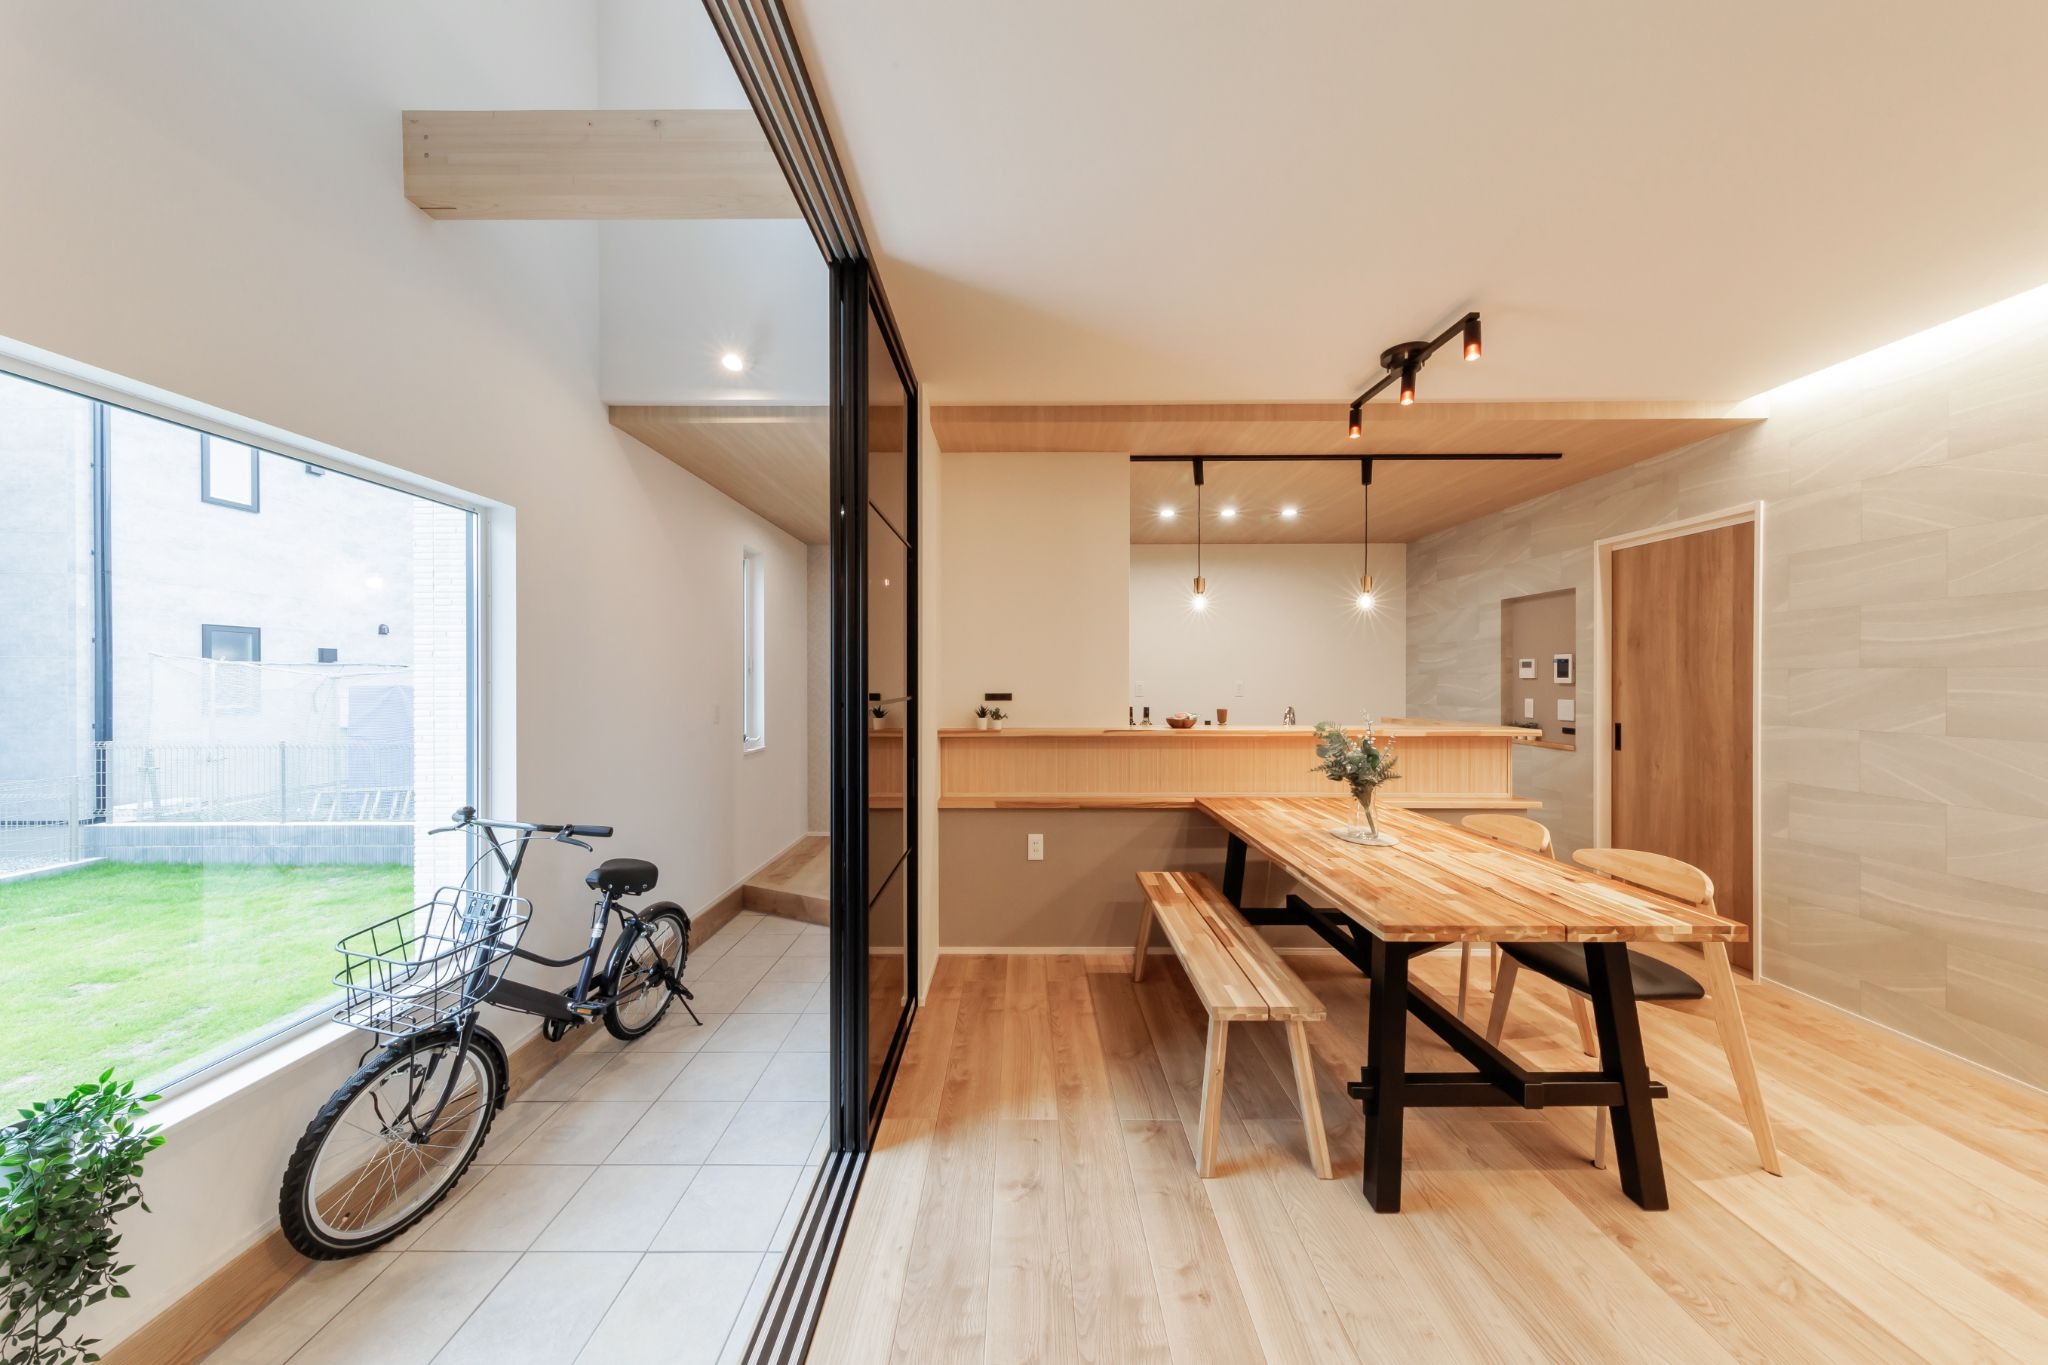
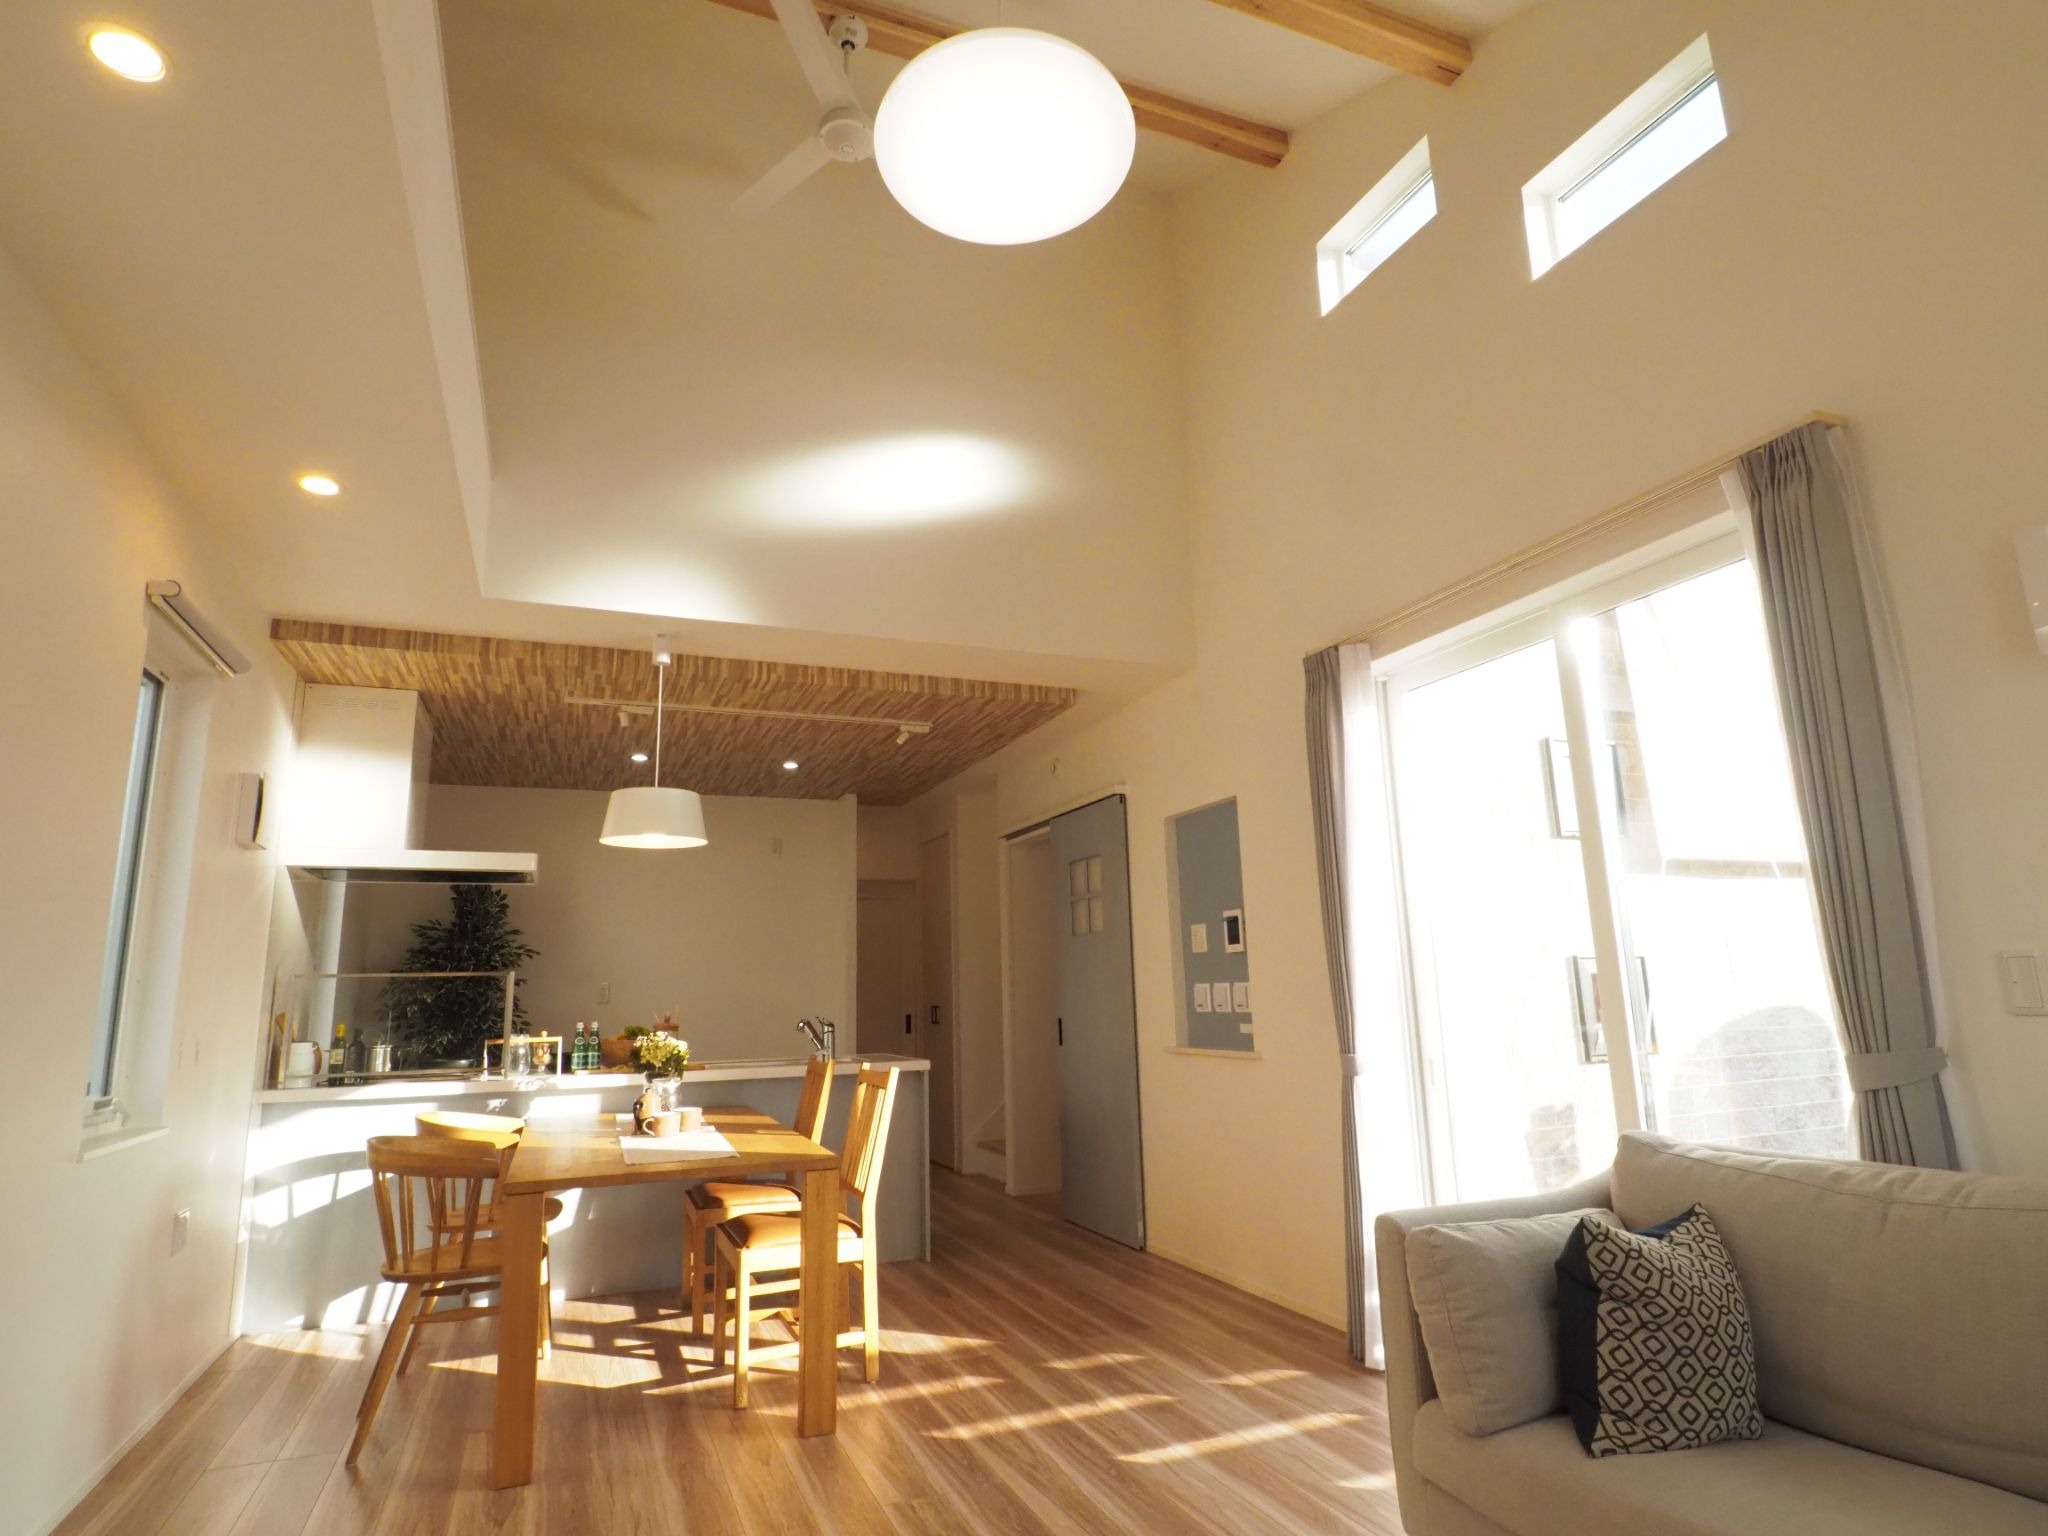
暑さや寒さの影響を最小限にするため、高性能な断熱材や窓を採用し、家全体の保温・保冷性を高めます。家全体の断熱性能をしっかり確保することで、吹き抜けのような開放的な空間や、大きな窓を取り入れたデザインを採用しても、一年を通して快適な室温を保ちやすくなるというメリットもあります。
<省エネ>
少ないエネルギーで快適に過ごせるよう、高効率なエアコンやLED照明、省エネ性能の高い給湯器などを導入し、消費電力を抑えます。
<創エネ>
太陽光発電システムなどを屋根に設置し、家庭で使う電気を自分たちで創り出します。
これらの要素を組み合わせることで、1年間を通じたエネルギーの収支を実質ゼロ以下にするのがZEHの基本的な仕組みです。光熱費を大幅に削減できるだけでなく、災害時の非常用電源としても役立つため、近年非常に注目を集めています。
ZEHと「ZEH水準省エネ住宅」「長期優良住宅」の違い
住宅づくりを検討していると、ZEH以外にも似たような用語を耳にするかもしれません。それぞれの特徴を整理しておきましょう。
<ZEH水準省エネ住宅>
簡単に言うと「太陽光発電の設置が必須ではないZEH水準の住宅」です。断熱性能や省エネ設備の基準はZEHと同等にクリアしていますが、創エネ設備(太陽光パネルなど)によるエネルギー収支ゼロという要件がありません。日当たりや屋根の面積の都合で太陽光パネルを十分に載せられない場合や、初期費用を抑えたい場合に選ばれることが多い基準です。
<長期優良住宅>
省エネ性能だけでなく、耐震性、耐久性(劣化対策)、維持管理のしやすさなど、国が定めた「長く良好な状態で住み続けるための基準」を総合的に満たした住宅のことです。
つまり、ZEHは「エネルギー」に特化した基準であるのに対し、長期優良住宅は「建物の寿命や安全性」を含めた総合的な基準という違いがあります。とくに長期優良住宅の基準には「長く住み継ぐための工夫」も含まれており、将来のライフスタイルの変化に合わせて間取りを変更しやすいかどうかも、これから家を選ぶ上での大切な視点となります。
なお、現在ではZEHの基準を満たしつつ、長期優良住宅の認定を受けるケースも一般的になっています。
【住宅ローン控除・金利優遇・補助金】ZEH新築時に活用できる優遇制度を徹底解説
ZEH水準なら住宅ローン控除が大幅優遇!限度額やペアローンの注意点
マイホーム購入時の強い味方となる「住宅ローン控除(住宅借入金等特別控除)」ですが、ZEH水準の省エネ住宅であれば、一般的な住宅よりも借入限度額が大きく引き上げられます。
2026年現在の制度では、新築住宅の性能によって借入限度額に以下のような明確な差が設けられています。
<ZEH水準省エネ住宅の場合>
3,500万円(子育て世帯・若者夫婦世帯は4,500万円)
<省エネ基準適合住宅の場合>
2,000万円(子育て世帯・若者夫婦世帯は3,000万円)
<その他の一般住宅>
原則として対象外(新築の場合)
控除期間は新築の場合最長13年間、控除率は年末ローン残高の0.7%です。借入額が大きい場合、この限度額の差がそのまま控除額の差につながるため、制度をフル活用すれば100万円から数百万円単位の節税効果が見込めることも珍しくありません。
【ペアローン利用で控除額を最大化する際の注意点】
共働き夫婦で住宅ローンを組む場合、「ペアローン」を利用して夫婦それぞれが控除の適用を受けることで、世帯全体での控除額を最大化できる可能性があります。
ただし、ペアローンの場合は「建物の共有持分割合」を、借入金額だけでなく頭金などの自己資金も含めた「それぞれの総負担額の割合」と厳密に合わせる必要がある点に注意が必要です。実際の負担割合と登記上の持分割合にズレが生じると、想定していた控除額を満額受け取れなかったり、差額分が配偶者への贈与とみなされて思わぬ贈与税の対象となるリスクがあります。
制度の恩恵を最大限に受けるためにも、資金計画の段階から省エネ性能を意識し、金融機関や税理士にしっかり確認しておくことが大切です。
「フラット35S(ZEH)」など金利優遇プランの仕組みと活用法
住宅ローンを借り入れる際、ZEH住宅であればより低い金利が適用される優遇プランを活用できる点も大きな魅力です。
代表的な例が、全期間固定金利型の住宅ローンとして人気の高い「フラット35」に用意されている優遇メニュー「フラット35S(ZEH)」です。ZEH基準を満たす住宅を新築、あるいは基準を満たした分譲住宅や建売住宅を購入する場合、当初5年間の借入金利が通常よりも0.75%引き下げられます。
さらに、現在のフラット35は「ポイント制」を導入しており、子育て世帯や若者夫婦世帯などの条件を組み合わせることで、最大1.0%もの金利引き下げが適用されるケースもあります。
数千万円という大きな金額を長期で返済する住宅ローンにおいては、金利の引き下げ幅が総支払額に与える影響は大きく、条件次第では通常のフラット35と比較して総支払額を100万円以上抑える絶大な効果があります。
参考:長期固定金利住宅ローン 【フラット35】
【民間金融機関の「ZEH専用プラン」も増加中】
フラット35に限らず、最近では多くの民間銀行でも「ZEH専用住宅ローン」や「環境配慮型住宅向け金利引き下げプラン(キャンペーン)」を展開する金融機関が増えています。
各金融機関によって、以下の要素が異なります。
・金利の引き下げ幅や適用期間
・利用条件(給与振込口座の指定やクレジットカードの作成など)
そのため、複数のプランを比較検討し、自分たちにとって最も有利な条件で借り入れを行うことが、無理のない返済計画につながるでしょう。
国のZEH補助金や自治体独自の補助金を賢く併用するルール
ZEH住宅の建築費用負担をさらに軽減してくれるのが、国や各自治体が実施している補助金制度です。要件を満たせば、数十万円から100万円以上の給付を受けられる場合があります。
代表的なものとして、環境省や経済産業省、国土交通省が連携して実施している「ZEH支援事業」などの国の補助金制度があります。また、お住まいの地域によっては、自治体が独自に設けている補助金を利用できるケースもあります。例えば、環境配慮型住宅の普及に力を入れている自治体などでは、独自の省エネ住宅向け補助制度が設けられていることがあります。
ここで押さえておきたいのが「併用ルール」です。原則として、国の財源を用いた補助金同士を同じ工事で重複して受け取ることはできません。しかし、「国の補助金」と「地方自治体の独自の財源による補助金」であれば、併用できるケースが多くなります。
補助金の予算には上限があり、公募期間内でも予算に達し次第終了となるため、ハウスメーカーや工務店と密に連携し、最新の公募スケジュールや併用の可否を早めに確認して動くことが重要です。
ZEHで住宅ローンを組む際の審査基準と知っておくべき手続きの流れ
ZEH(ネット・ゼロ・エネルギー・ハウス)仕様で家を建てる場合、通常の住宅ローン手続きとは異なる視点や、追加で必要になる書類が存在します。
いざという時に慌てないよう、あらかじめ審査のポイントや手続きの流れを押さえておきましょう。
太陽光発電の売電収入はローン審査や返済計画に含めてもいい?
ZEH住宅に欠かせない太陽光発電システムですが、「毎月の売電収入があるから、少し無理をして借入額を増やしても大丈夫だろう」と考えるのは注意が必要です。
結論から言うと、多くの民間金融機関では、天候による変動リスクや将来の買取価格下落リスクを考慮し、住宅ローンの審査において「売電収入を年収(返済能力)に合算して計算すること」を原則として認めていません。
しかし例外として、「フラット35」や一部の先進的な都市銀行などでは、所定のシミュレーションを用いることで住宅用太陽光発電の売電収入を年収に加算し、借入可能額を増やす仕組みが公式に用意されています。
とはいえ、ご家庭での返済計画を立てる上で、売電収入をそのままローン返済のあてにするのはおすすめできません。年によって日照時間などの天候条件は変わり、将来的な売電単価の下落や、パワーコンディショナー等設備のメンテナンス費用が発生することも考えられます。
売電収入や光熱費の削減分は「ローンの返済原資」に組み込むのではなく、「将来への貯蓄や、修繕費用の積み立てに回す」といった、ゆとりを持った資金計画を立てることが後悔しないコツです。
申し込みから本審査までに必要な追加書類(住宅性能評価書や適合証明書)
ZEH基準を満たすことで住宅ローン控除の借入限度額引き上げや、「フラット35S(ZEH)」のような金利優遇プランを利用する場合、一般的な審査書類(源泉徴収票や住民票など)に加えて、「その家が確かにZEH基準をクリアしていること」を客観的に証明する書類の提出が求められます。
具体的には、金融機関や利用する制度によって異なりますが、以下のような書類の提出が必要になります。
・BELS(建築物省エネルギー性能表示制度)評価書
・設計住宅性能評価書(断熱等性能等級などが記載されているもの)
・適合証明書(フラット35Sなどを利用する場合、検査機関が発行)
気をつけたいのは、これらの書類は「今日申し込んで明日もらえる」というものではない点です。設計図面をもとに、着工前に第三者機関による審査を受けて発行してもらう必要があるため、取得には数週間の期間と数万円〜十数万円程度の手数料がかかります。
ローンの本審査や契約のタイミングに間に合わなくなるトラブルを防ぐためにも、早い段階からハウスメーカーや工務店の担当者と「どの優遇制度を使いたいか」を共有し、逆算してスケジュールを組んでおくことが重要です。
【まとめ】ZEH住宅のローン対策と補助金を活用して、賢く快適な住まいを
本記事では、ZEH住宅の基本的な仕組みから、住宅ローン控除の拡充、金利優遇プランの活用法、そして審査時の注意点などを詳しく解説しました。環境に優しい高性能住宅は、初期費用の増加を上回る経済的リターンをもたらしてくれますが、補助金の併用ルールや証明書の取得など、全体的なスケジュールを見据えた慎重なプランニングが求められます。
「性能にはこだわりたいけれど、毎月のローン返済額が跳ね上がるのは避けたい」「デザインや間取りの自由度も妥協したくない」
ナイス株式会社仙台営業所では、そうしたご予算やプランニングへの不安に丁寧にお応えします。建材商社としての強みを活かした木と耐震性へのこだわりに加え、インテリアコーディネーターがお客様の理想とする空間をご提案。間取りを変更しやすい「スケルトンインフィル」の考え方を取り入れることで、将来のリノベーションも見据えたサステナブルな住まいを実現します。
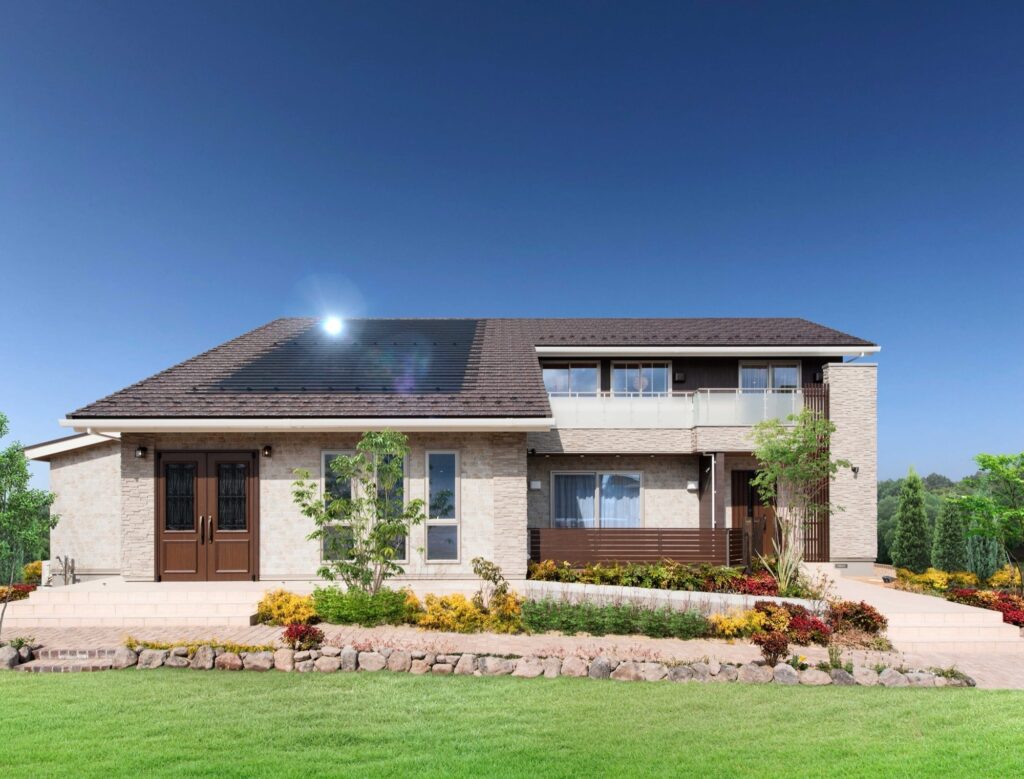
仙台エリアでの家づくりにおいて、高い省エネ性能と毎日の暮らしやすさを兼ね備えた住まいをお求めの際は、お気軽にご相談ください。
◼︎新築一戸建て(建売分譲住宅)の物件情報はこちら